

Vous envisagez d'acheter un bien immobilier et vous hésitez. Le secteur est-il le bon ? Le prix demandé est-il cohérent ? En 2026, les prix ne s'envolent plus et ont même légèrement reculé. Mais les taux de crédit remontent et les écarts entre territoires restent très marqués.
Pour y voir clair, le plus efficace est de regarder ce qui se vend près de chez soi. Les près d’un million d’annonces du secteur publiées sur Leboncoin permettent justement de comparer des biens très variés, du studio en ville à la maison en milieu rural. Mettre en parallèle les surfaces, les quartiers, les prix demandés et le diagnostic énergétique des biens offre une vision concrète du marché immobilier local qui complète utilement les statistiques officielles. Voici comment croiser les deux pour construire un budget immobilier réaliste.
Évolution des prix immobiliers : un marché qui ralentit
Après une stabilité au 1er trimestre, les prix des logements anciens sont repartis à la baisse au 2ème trimestre 2026. Sur un an, le recul atteint 0,8% en France métropolitaine, selon les indices Notaires-Insee. Les appartements sont quasi stables (−0,1%), tandis que les maisons reculent davantage (-1,3%). Les professionnels du secteur immobilier observent la même tendance en septembre : le prix moyen national recule de 1,5% sur un an, à 3.238 € le m². Les marchés immobiliers des grandes métropoles, des villes moyennes et des zones rurales évoluent de façon différente. Résultat ? Les acheteurs prennent leur temps et négocient plus fermement.
Prix médian au m2, prix de vente médian : bien lire les chiffres
Les chiffres cités dans cet article ne mesurent pas la même chose.
- Prix médian au m² : la moitié des ventes se fait en dessous, l'autre moitié au-dessus. C'est l'indicateur utilisé pour les appartements.
- Prix de vente médian : le prix total d'un bien, sans rapport avec la surface. Il sert pour les maisons, sur l'ensemble de l'agglomération.
- Indice de prix : il mesure l'évolution des prix pour des logements comparables.
À noter : les prix demandés dans les annonces sont un quatrième indicateur : ce sont des prix d'appel, pas des prix signés.
Prix de l'immobilier des métropoles et des villes moyennes
Les appartements : de 1.150 € à 9.560 € le m²
Au 2ème trimestre 2026, le prix des appartements anciens varie de plus de 8 fois entre Paris et Saint-Étienne.
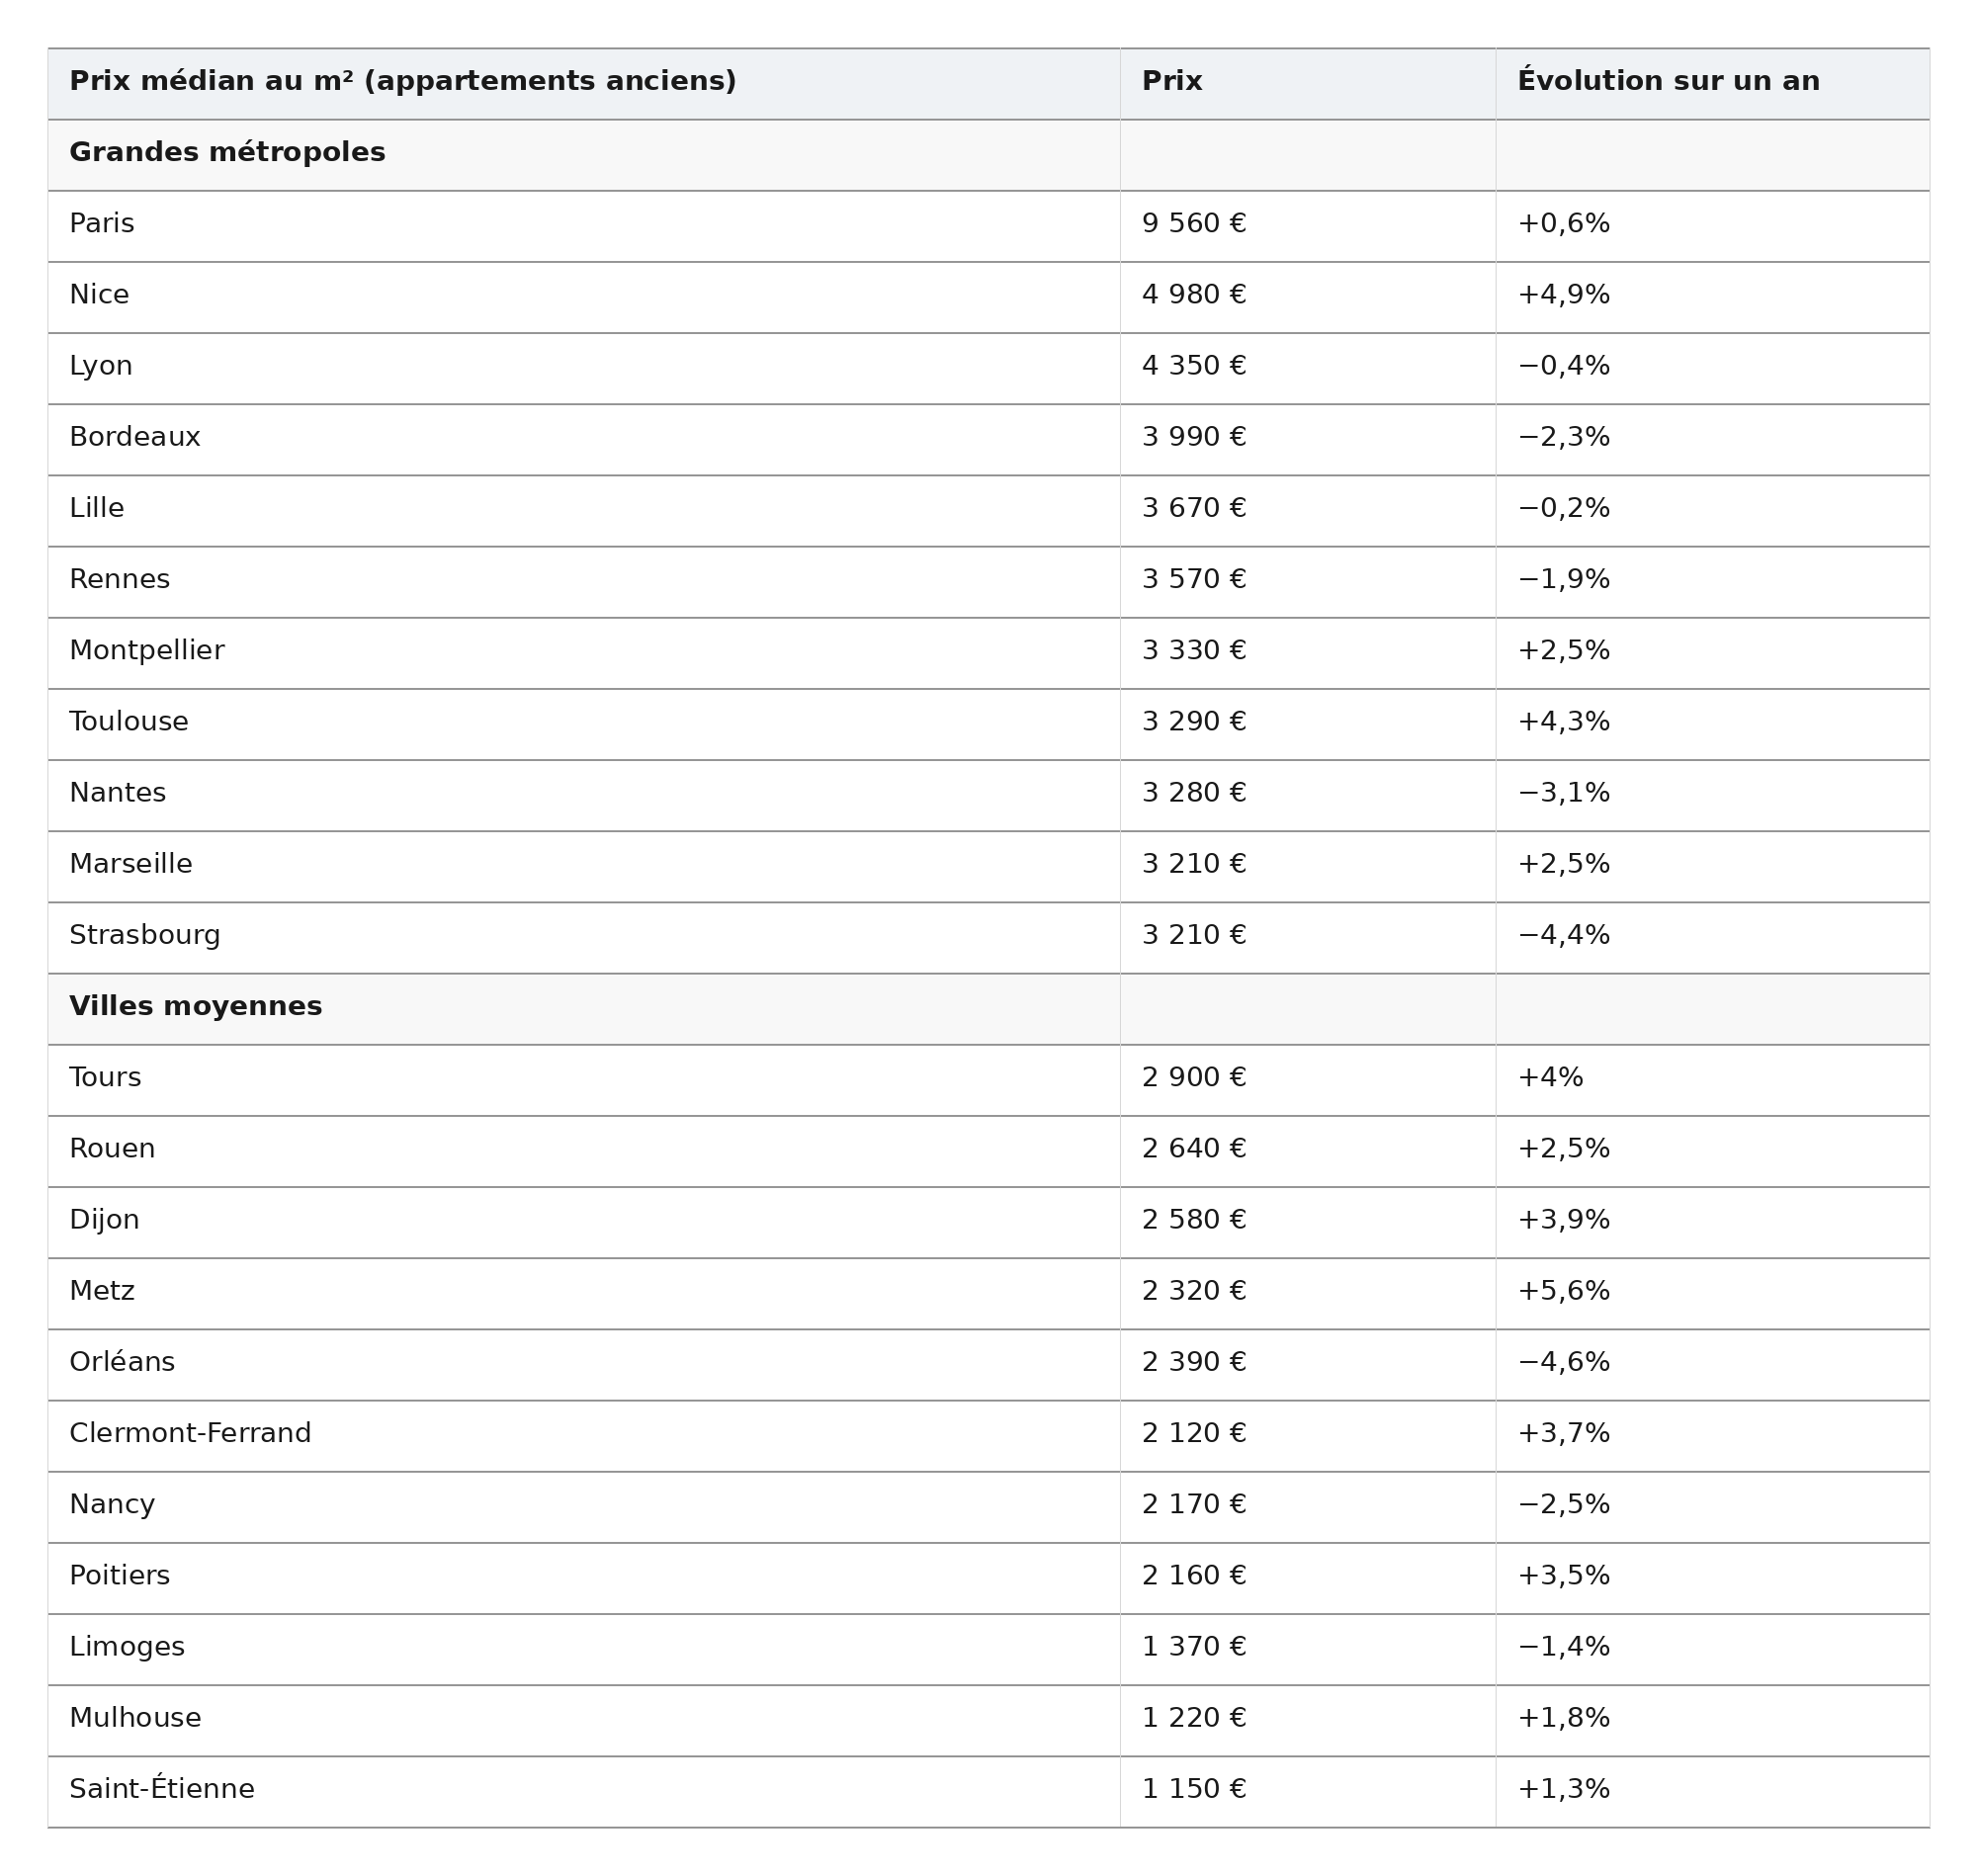
Dans les grandes métropoles, deux groupes se distinguent. Nice (+4,9%), Toulouse (+4,3%), Marseille et Montpellier (+2,5%) progressent, tandis que Strasbourg (−4,4%), Nantes (−3,1%), Bordeaux (−2,3%) et Rennes (−1,9%) reculent, là où Paris et Lyon se stabilisent. Dans les villes moyennes, les hausses sont plus fréquentes : Metz (+5,6%), Tours (+4%), Dijon (+3,9%), mais Orléans (−4,6%) et Nancy (−2,5%) reculent. Les marchés y sont plus étroits, donc plus sensibles à quelques ventes. Les villes en baisse sont autant d’occasions de négocier.
Les maisons : des budgets très contrastés
Le prix de vente médian d'une maison concerne l'ensemble de l'agglomération : de 122.500 € à Châteauroux à 471.600 € en Corse-du-Sud.
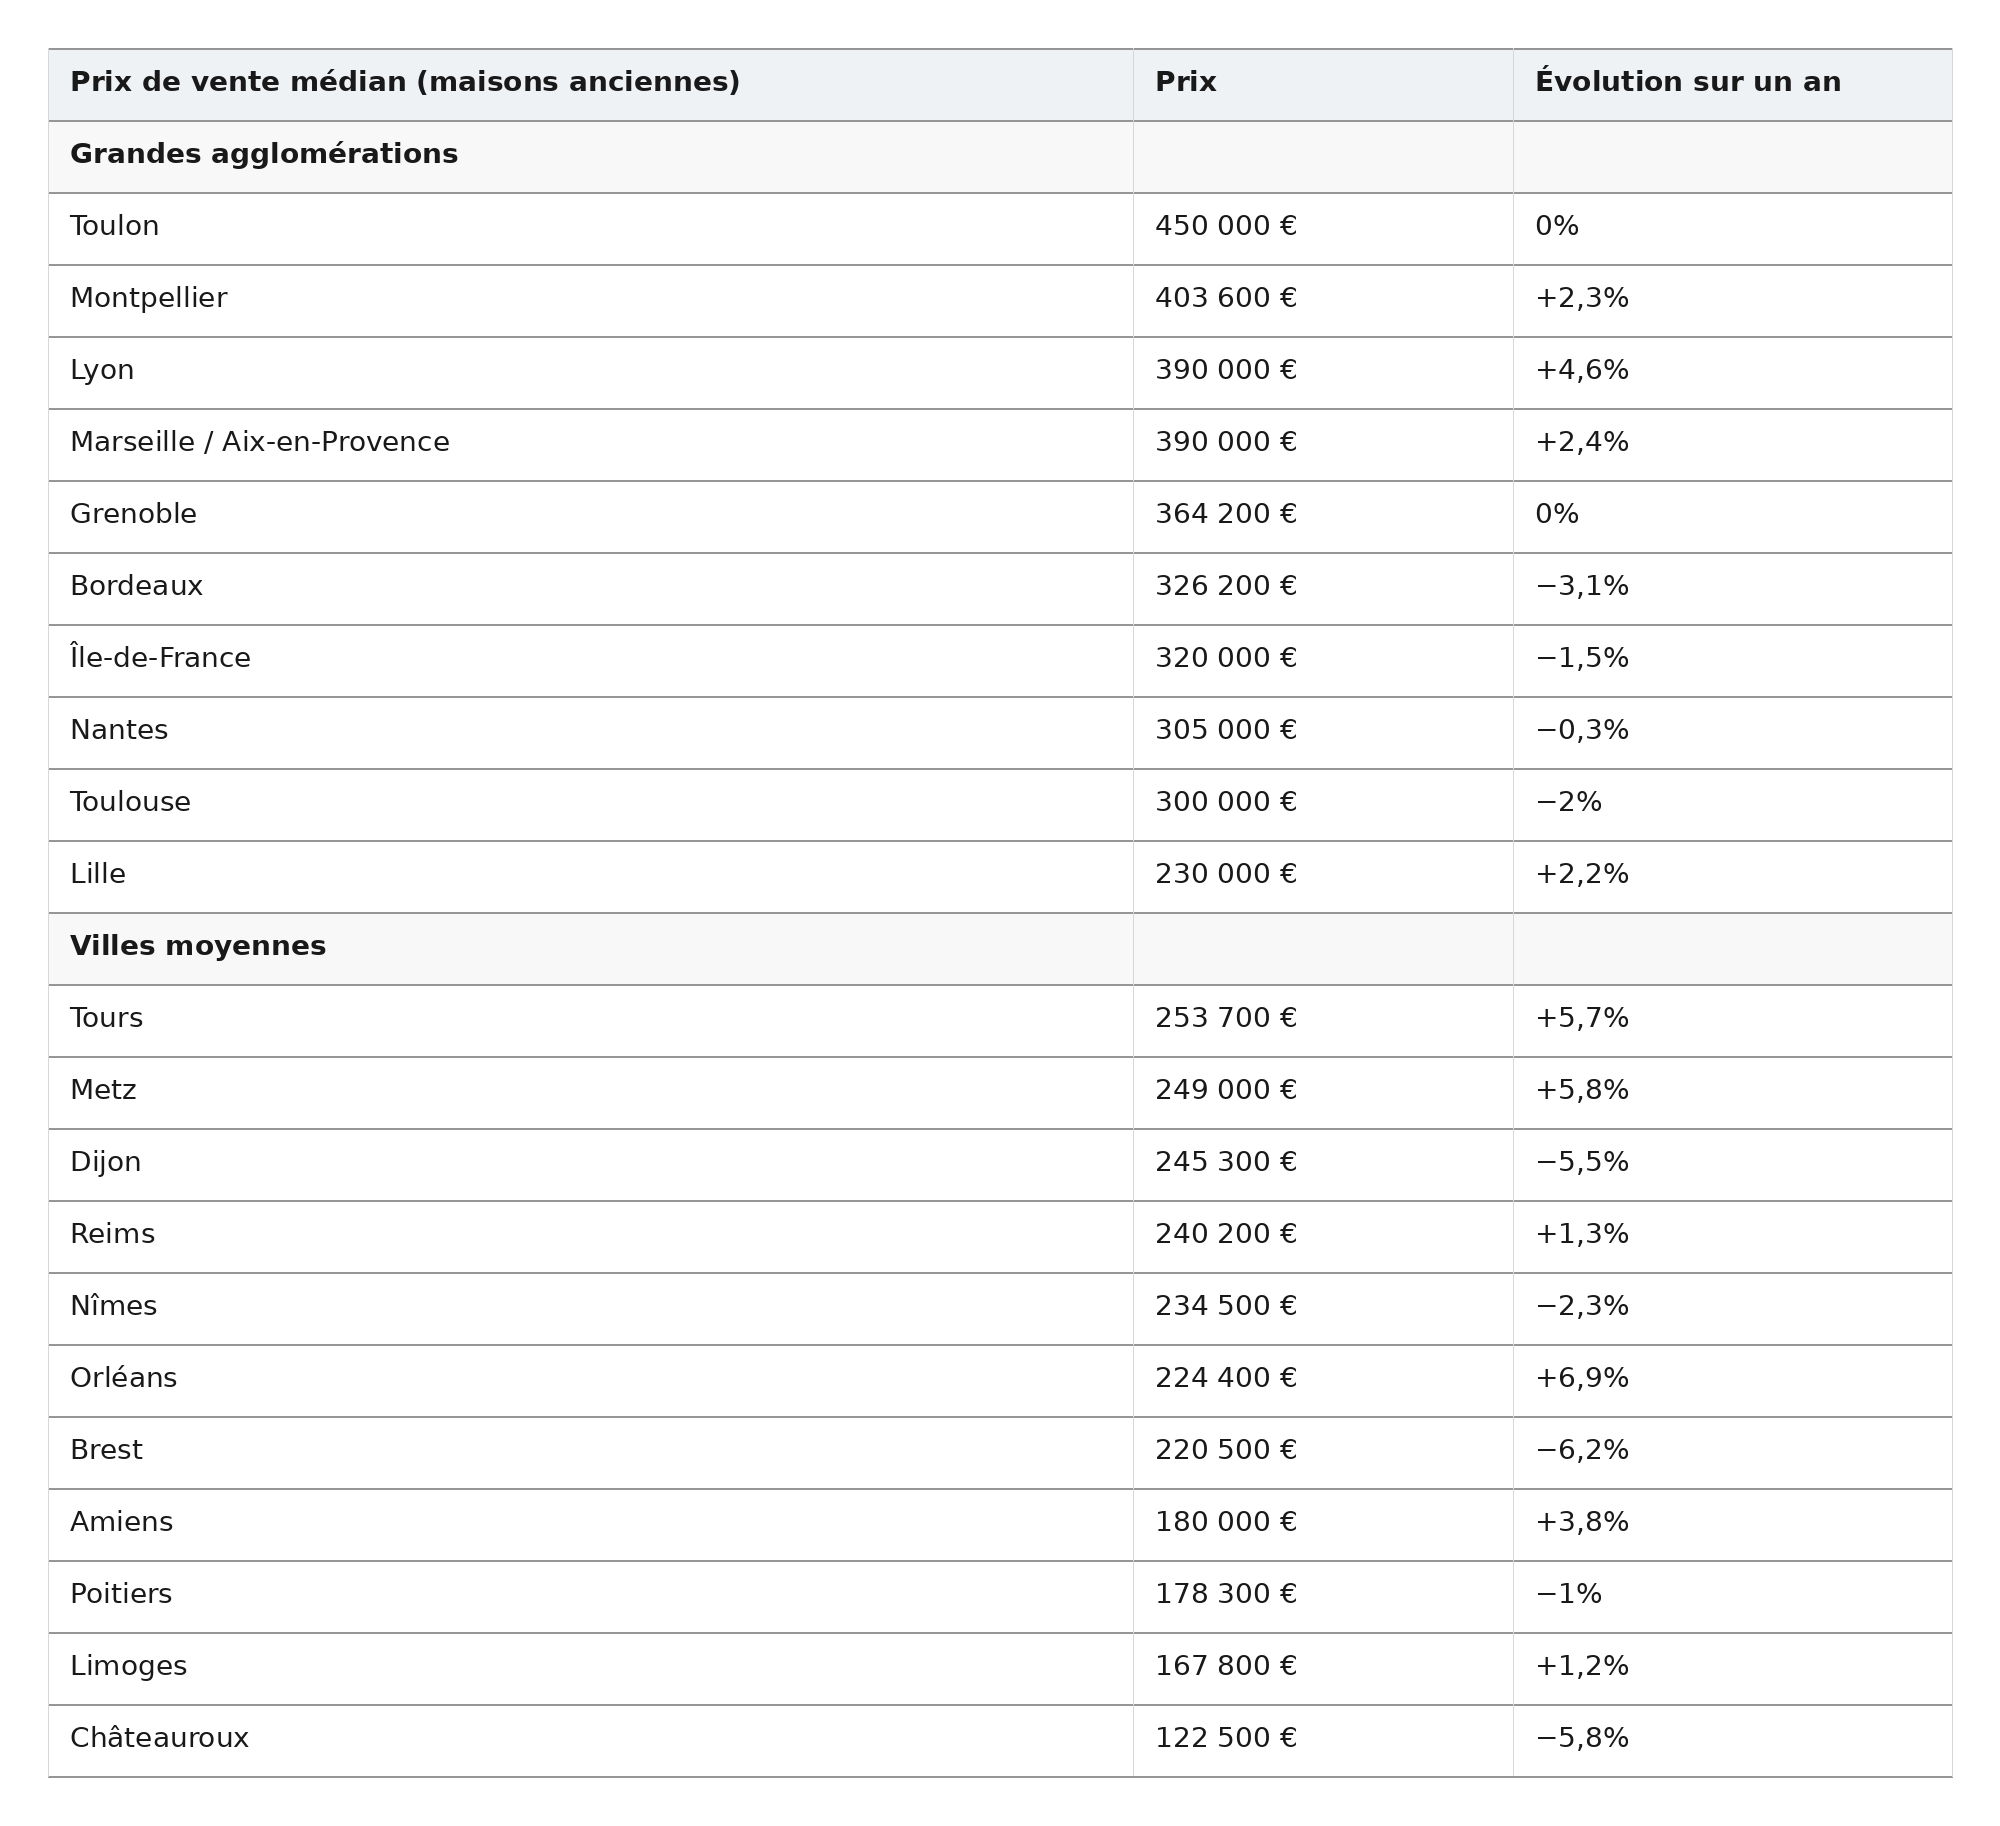
Les prix des maisons sont plus volatils que ceux des appartements. À Lyon, la médiane gagne 4,6%, alors qu'à Bordeaux elle perd 3,1%. Dans les villes moyennes, on trouve de fortes hausses (Orléans, Metz, Tours) et de fortes baisses (Brest, Dijon, Châteauroux). Comme le nombre de ventes y est plus faible, ces variations se lisent néanmoins avec prudence.
Zones rurales : une maison avec jardin au prix d'un studio
Les cartes des notaires ne détaillent pas les petites communes. Mais l'échelle des prix donne une indication : une maison à Châteauroux coûte environ quatre fois moins qu'en Corse-du-Sud. Quant au prix immobilier au m² d'un appartement à Saint-Étienne ou à Mulhouse, il représente à peine plus de 10% de celui de Paris. Plus on s'éloigne des grands pôles, plus le budget d'achat s'élargit. Un point de vigilance toutefois : la revente y est souvent plus lente, les services sont plus éloignés et les déplacements pèsent sur le budget. Les annonces du secteur permettent de vérifier le niveau réel des prix avant de se décider.
Prix de l'immobilier par région
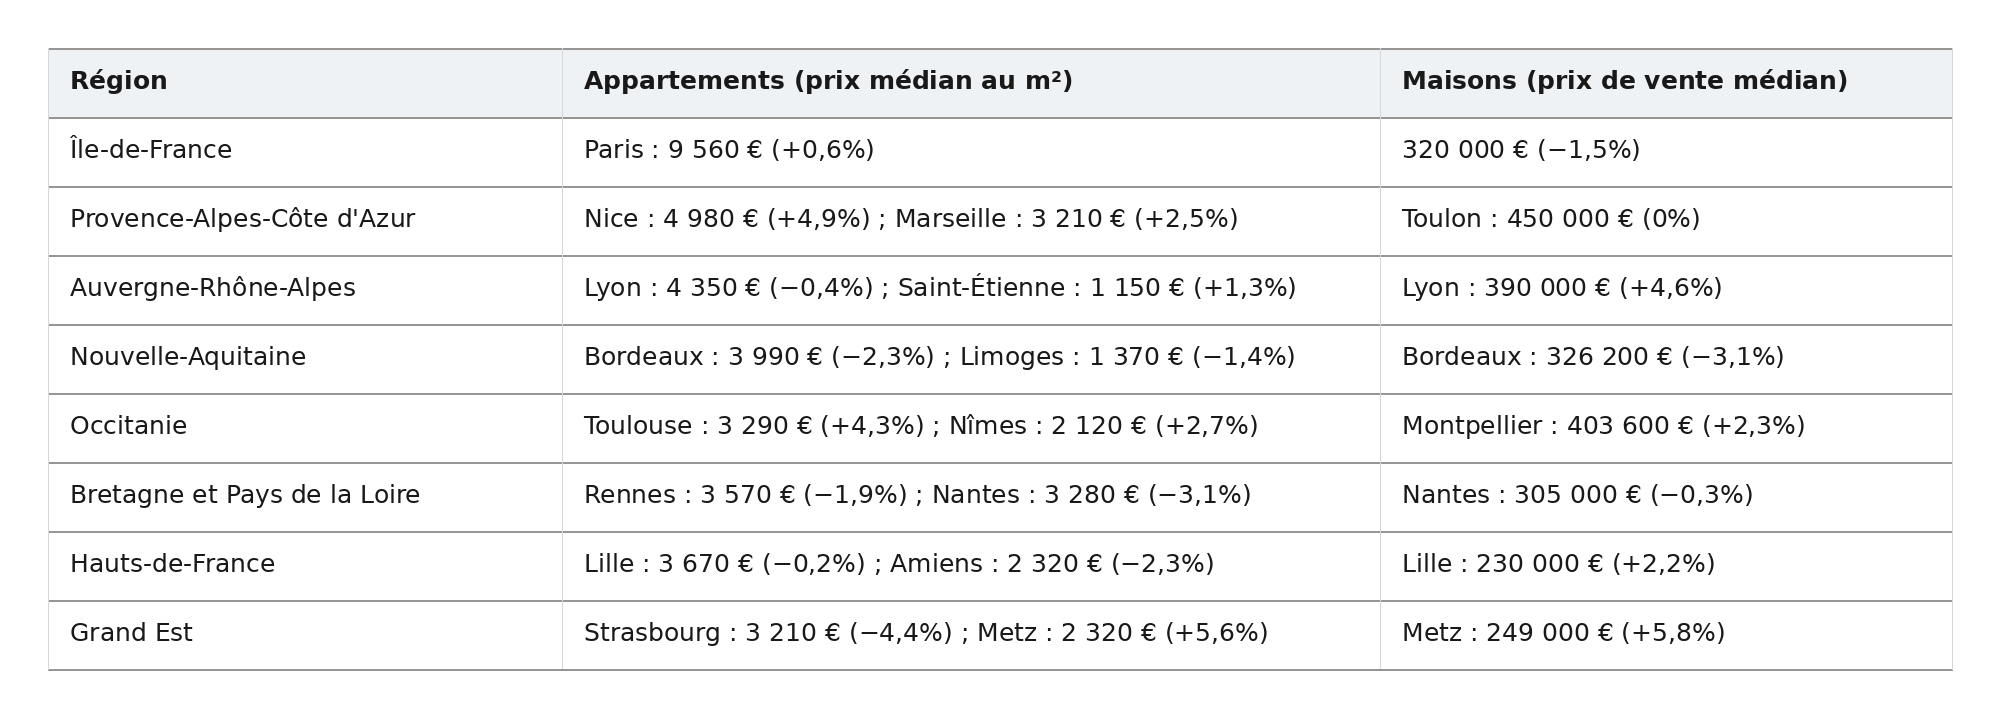
On constate des écarts à l'intérieur d'une même région. En Auvergne-Rhône-Alpes, le m² passe de 1.150 € à Saint-Étienne à 4.350 € à Lyon. En Grand Est, Strasbourg recule alors que Metz progresse. Le prix de l'immobilier par région ne suffit donc pas : il faut regarder la ville elle-même.
Taux, DPE, offre : ce qui fait bouger les prix
Les taux de crédit
Plus le crédit est cher, moins on peut acheter. Selon la Banque de France, le taux moyen des nouveaux crédits à l'habitat atteint 3,32% en août 2026, contre 3,30% en juillet. L'Observatoire Crédit Logement/CSA relève 3,49% en octobre. Les notaires observent que le taux approche les 4%, un seuil qui réduit encore le pouvoir d'achat. L'effet est concret. À mensualité identique de 1.160 €, passer de 3,5% à 4% sur 20 ans réduit le capital empruntable d'environ 8 700 €. Et pour 200 000 € empruntés, les intérêts passent d'environ 78.000 € à 91.000 €.
Le DPE
Le diagnostic énergétique pèse sur la vente. Au 2e trimestre 2026, selon les bases des notaires, environ 13% des logements anciens vendus sont classés F ou G (8% et 5%), contre 11% en 2021 pour l'ensemble de l'année. Les logements classés G ne peuvent plus être loués depuis 2025. Les F seront impactés en 2028, les E en 2034. Ces logements offrent donc une marge de négociation. Elle s'accompagne de travaux, à chiffrer avant d'acheter. Les notaires invitent toutefois à la prudence : les méthodes de calcul du DPE ont été ajustées en 2024, ce qui peut améliorer mécaniquement certaines étiquettes.
L'offre disponible
Plus l'offre est abondante, plus l'acheteur compare et négocie. Les notaires constatent que les acheteurs prennent davantage de temps et négocient plus fermement, tandis que certains vendeurs peinent à accepter les nouvelles valeurs de marché. Ces d'attentes opposées freinent les ventes. Dans les annonces, un bien affiché depuis longtemps ou dont le prix a baissé signale souvent une marge de discussion. À l'inverse, dans les villes où les prix progressent, comme Toulouse ou Nice, les biens situés dans les zones recherchées partent plus vite.
Établir un budget immobilier réaliste
Procédez par étapes
- Calculez votre capacité d'endettement, avec une mensualité que vous pouvez assumer durablement.
- Estimez votre apport, qui doit idéalement couvrir les frais d'acquisition.
- Simulez plusieurs durées et plusieurs taux, par exemple 3,5% puis 4%.
- Ajoutez les frais annexes listés ci-dessous.
- Comparez avec le prix de la ville visée, puis avec les annonces de votre secteur.
Des frais annexes à anticiper
- Frais de notaire : ils sont d’environ 7 à 8% du prix dans l'ancien, contre 2 à 3% dans le neuf. Ils comprennent surtout des droits de mutation reversés aux collectivités.
- Travaux : à chiffrer surtout si le DPE est mauvais.
- Charges et taxe foncière : demandez-les au vendeur ou au syndic avant toute offre.
- Frais d'agence : vérifiez s'ils sont inclus dans le prix affiché ou à votre charge.
- Coût total du crédit : intérêts, assurance emprunteur, garantie et frais de dossier.
Prenons un exemple. Une mensualité de 1.160 € permet d'emprunter 200 000 € sur 20 ans à 3,5%. Avec 40.000 € d'apport, l'enveloppe consacrée au bien atteint 240.000 €. Au prix moyen de septembre, cela correspond à environ 25 m² à Paris, 50 m² à Lyon, 72 m² à Lille, 85 m² à Rouen et 96 m² à Brest. Les frais de notaire, d'environ 17.000 à 19.000 €, restent à ajouter.
La clé du succès ? S’appuyer sur le marché local
Le marché de l'immobilier n'est plus une course. Il demande de la méthode et de la patience. Il ne faut pas perdre de vue que là où les chiffres officiels présentent les ordres de grandeur, les annonces vous montrent ce qui est réellement proposé près de chez vous. Constater un écart entre les deux doit être vu comme un signal à analyser : un bien affiché très au-dessus de la médiane locale mérite question. En croisant les différents chiffres sur une plateforme comme Leboncoin, vous identifiez plus sûrement la cohérence des prix, les marges de négociation, et vous affinez votre projet avant même de visiter. Ayez le bon réflexe !


